Sobreendeudamiento: PROTEGER A LAS FAMILIAS SIN CONVERTIR AL ESTADO EN GARANTE DE LAS DEUDAS PRIVADAS

Zigarán propone limitar embargos, débitos y prácticas financieras abusivas. El desafío será evitar que la protección al deudor termine trasladando al Estado o al sistema financiero regulado el costo de las deudas privadas.
JUJUY07 de septiembre de 2026El Expreso de JujuyEl Expreso de Jujuy
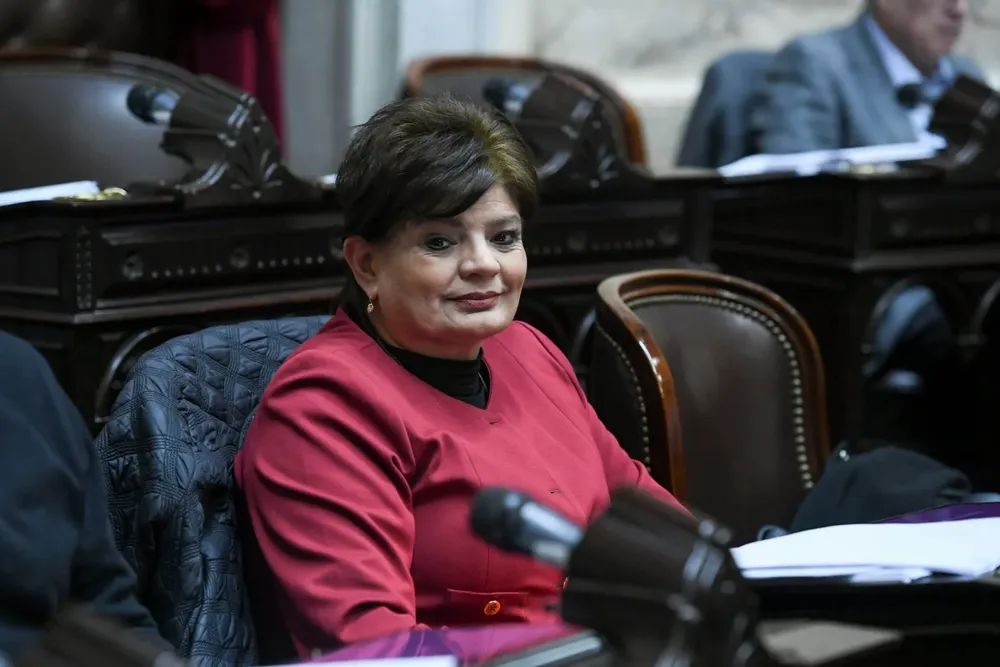
maria ines zigaran diputada. jpg

La diputada nacional jujeña María Inés Zigarán presentó un proyecto de ley para crear un Régimen de Prevención y Tratamiento del Sobreendeudamiento de Personas Humanas, con el argumento de que millones de familias quedaron atrapadas entre salarios insuficientes, créditos sucesivos y tasas de interés que hacen prácticamente imposible cancelar las obligaciones.

La iniciativa pone sobre la mesa un problema que ya dejó de ser exclusivamente financiero: cuando una familia destina buena parte de sus ingresos al pago de préstamos, tarjetas, cuotas y débitos automáticos, la deuda comienza a competir directamente con la alimentación, la vivienda, la salud y los servicios básicos.

El proyecto plantea proteger la Canasta Básica Total como piso de subsistencia, limitar embargos y descuentos sobre salarios y jubilaciones, facilitar acuerdos con los acreedores y establecer una eventual “segunda oportunidad” para quienes demuestren una imposibilidad absoluta de pago.

Pero detrás de una propuesta que busca proteger a los hogares existe una discusión que no puede quedar fuera del debate legislativo: proteger al deudor no significa que el Estado deba hacerse cargo de sus deudas.

El Estado no puede convertirse en garante de las deudas privadas, es uno de los puntos centrales que deberá discutirse es el límite de la intervención estatal. Una persona que contrajo una deuda con un banco, una financiera, una fintech, una tarjeta de crédito o un prestamista asumió una obligación privada. Por lo tanto, ni el Estado nacional ni las provincias deberían convertirse automáticamente en responsables de cancelar esas obligaciones cuando el deudor no puede pagarlas.

La protección del ingreso mínimo puede ser razonable para evitar que una familia quede sin recursos para alimentarse o afrontar necesidades esenciales. Pero una cosa es establecer un límite a las herramientas de cobro y otra muy distinta es transformar la insolvencia privada en una obligación fiscal.

El proyecto sostiene expresamente que no propone utilizar fondos públicos para pagar deudas privadas. Esa definición resulta fundamental y debería mantenerse como uno de los límites centrales de cualquier reforma.

Porque si el Estado termina absorbiendo directa o indirectamente esas pérdidas, la deuda deja de ser exclusivamente privada y comienza a transformarse en un problema para todos los contribuyentes.

La discusión, entonces, no debería plantearse entre “bancos contra familias”, sino en términos de responsabilidades: el Estado debe establecer reglas, controlar abusos y garantizar procedimientos de insolvencia; el acreedor debe asumir el riesgo de prestar; y el deudor debe responder por sus obligaciones dentro de sus posibilidades reales.

El problema que queda expuesto: prestar dinero puede ser un negocio demasiado fácil. El aspecto más atendible de la propuesta aparece en otro lugar: la responsabilidad de quienes otorgan crédito.

El proyecto pretende obligar a bancos y proveedores no financieros a evaluar la capacidad de pago antes de conceder un préstamo. También propone sanciones ante prácticas consideradas irresponsables y mecanismos para reducir o eliminar intereses moratorios y punitorios cuando existan abusos.

Este punto merece una discusión mucho más profunda. Durante años se multiplicaron las alternativas de financiamiento: bancos, tarjetas, financieras, aplicaciones, fintech, comercios y prestamistas ofrecen dinero con una facilidad que muchas veces contrasta con la dificultad posterior para devolverlo.

El problema aparece cuando el crédito deja de ser una herramienta para financiar una compra o una inversión y se transforma en el mecanismo utilizado para llegar a fin de mes.

Una familia toma un préstamo para pagar otro préstamo; después utiliza la tarjeta para cubrir los gastos que ya no puede afrontar con el salario; luego refinancia la tarjeta. La deuda deja de reducirse y comienza a crecer sobre sí misma.

El proyecto de Zigarán también pone el foco en los intereses moratorios y punitorios. Aquí aparece uno de los puntos más sensibles del sistema: qué tasas pueden considerarse razonables y en qué momento el costo financiero deja de compensar el riesgo para convertirse en una herramienta de reproducción de la deuda.

El problema no está únicamente en la tasa inicial. También está en las refinanciaciones, cargos, punitorios y mecanismos de débito que pueden prolongar una obligación durante meses o años.

La propuesta de permitir que la Justicia reduzca intereses frente a prácticas abusivas apunta precisamente a ese problema.

Pero también debería discutirse con claridad qué organismos controlan actualmente esas prácticas, cuáles son los límites existentes y por qué, si existen mecanismos regulatorios, una parte de los hogares llega igualmente a situaciones de sobreendeudamiento extremo.

Una legislación nueva no debería limitarse a crear otra instancia de negociación. También debería preguntarse si los controles existentes funcionan y quién responde cuando no funcionan.

El proyecto incorpora además una figura especialmente sensible: la denominada “segunda oportunidad”. La iniciativa contempla que una persona de buena fe, que demuestre una incapacidad absoluta de pago y carezca de bienes realizables, pueda quedar liberada de los saldos impagos después de una investigación patrimonial.

La herramienta puede resultar necesaria para situaciones de insolvencia real. Pero debe tener controles estrictos. La diferencia entre insolvencia y falta de voluntad de pago tiene que quedar perfectamente establecida. De lo contrario, un mecanismo diseñado para proteger a personas atrapadas en una situación económica irreversible podría terminar generando incentivos equivocados.

La “segunda oportunidad” debería ser, por definición, una salida excepcional para quien realmente no tiene capacidad patrimonial para afrontar sus obligaciones y no una puerta de escape frente a cualquier deuda.

La propuesta introduce una discusión necesaria en un contexto de creciente endeudamiento familiar. Pero su éxito dependerá de cómo se establezcan los límites.

El Estado tiene una responsabilidad indiscutible: nadie debería quedar sin recursos para alimentarse, vivir, acceder a la salud o sostener servicios esenciales por efecto de una deuda.

También tiene la obligación de controlar las prácticas abusivas y garantizar que quienes otorgan créditos evalúen seriamente la capacidad de pago de sus clientes.

Pero existe otro principio que tampoco debería vulnerarse: las pérdidas de los negocios privados no pueden convertirse automáticamente en pérdidas del Estado.

Si un banco, una financiera, una fintech o un prestamista concede crédito sin evaluar adecuadamente el riesgo, debe asumir las consecuencias de esa decisión dentro del marco legal. Y si una persona toma una deuda, debe existir un mecanismo para que pueda reestructurarla cuando realmente no pueda pagar, pero sin que esa obligación termine siendo financiada por el conjunto de la sociedad.

La discusión que abre Zigarán, por lo tanto, va más allá de proteger salarios y jubilaciones de los embargos. El verdadero debate es cómo construir un sistema de crédito que no convierta la necesidad de las familias en un negocio basado en intereses imposibles de pagar, sin transformar al Estado en el garante final de todas las deudas privadas.

El desafío legislativo será encontrar ese equilibrio: proteger al que no puede pagar, sancionar al que presta irresponsablemente y evitar que la cuenta termine, una vez más, en manos del Estado.


Te puede interesar
referentes comunidad el churcal juella

LA COMUNIDAD EL CHURCAL DE JUELLA LLEVÓ SUS RECLAMOS A LA LEGISLATURA

El Expreso de Jujuy
JUJUY14 de octubre de 2026
Durante el encuentro los referentes comunitarios expusieron la crítica situación que atraviesan debido a la falta de infraestructura para el acceso al agua potable y de riego, además de solicitar obras de defensa sobre los ríos, provisiones de forraje para el ganado y programas de contención para la juventud del territorio.
 
conferencia prensa marcha universitaria

GREMIOS CONVOCAN A UNA MARCHA MASIVA EN DEFENSA DE LA UNIVERSIDAD PÚBLICA

El Expreso de Jujuy
JUJUY14 de octubre de 2026
Representantes del sector docente, organizaciones sociales, profesionales y espacios en defensa del territorio brindaron una conferencia de prensa unificada. Convocan a concentrar hoy a las 17:00 en la Plaza Belgrano en coincidencia con la sesión en el Congreso de la Nación.
congreso vecinalistas tilcara

MÁS DE 200 VECINALISTAS DEBATIERON SOBRE SEGURIDAD E IA EN TILCARA

El Expreso de Jujuy
JUJUY13 de octubre de 2026
Dirigentes vecinales procedentes de unas diez provincias se reunieron en la ciudad de Tilcara para celebrar el 3er Congreso Argentino e Internacional de Entidades Vecinales. El encuentro concluyó con un balance "muy positivo" centrado en la capacitación tecnológica, la seguridad ciudadana y la burocracia en los trámites de gestión barrial.
Lo más visto
ricardo martinez

ADIÓS A UNA PLUMA EMBLEMÁTICA, FALLECIÓ RICARDO RENÉ MARTÍNEZ

El Expreso de Jujuy
JUJUY13 de octubre de 2026
Jujuy se viste de luto. El diario de la calle, las redacciones apasionadas y las aulas de la provincia pierden a uno de sus guardianes más entrañables. A los más de 40 años de trayectoria que construyeron su leyenda, este martes se apaga la voz física de Ricardo René Martínez, pero nace el recuerdo eterno de un profesional que hizo de la palabra su vida y su legado.
coparticipacion intendentes legislatura

Coparticipación: FOJA CERO Y MANIOBRA PARA DILATAR LA LEY

El Expreso de Jujuy
POLITICA13 de octubre de 2026
En medio de un escenario político condicionado por la cercanía del año electoral, la Legislatura de Jujuy resolvió devolver a foja cero el tratamiento de la Ley de Coparticipación Municipal al convocar este martes a un nuevo plenario de comisiones encabezado por el vicegobernador Alberto Bernis.